“三资”到底包括什么?界定清楚,账才好管
专项整治开展以来,不少乡镇干部和涉农条线人员在查核村级账目时都有类似体会:白条、漏记、少算这些问题,很多时候并不全是有意隐瞒,而是从一开始就没把“哪些算村集体财产、具体属于哪一类”搞明白。
早年大家习惯把村里的家底简单理解为“账上的钱、盖的房和脚下的地”。但随着新型农村集体经济的发展,村集体的资产形态已经发生了很大变化:村里投资设立的“强村公司”、合作社参股分红、财政项目下沉建成的光伏和冷链设施、村集体注册的商标品牌,甚至山林碳汇等新型权益,纷纷进入基层运转。这些东西算不算集体资产?漏了算不算失管?
2025年5月1日施行的《农村集体经济组织法》第五条,首次以国家立法形式系统界定了集体财产的法定范围;财政部、农业农村部印发的《农村集体经济组织财务制度》,也明确了“资源性、经营性、非经营性”的分类管理路径。界定清楚,是把账管好的前提。
一、“三资”的法定盘子到底有多大
依照《农村集体经济组织法》第五条的规定,属于农村集体经济组织的财产涵盖了七个维度,其外延远比传统印象里的“钱、房、地“宽泛得多。
除了现金和银行存款,村民熟悉的征地补偿费中留存集体的部分、历年提取滚存的公积公益金,以及应收款项、债券等金融资产,都属于集体资金范畴。而在实物资产上,不仅村委会用房、标准厂房、农贸市场属于集体资产,村内修建的机耕路、排灌渠系、文化礼堂和卫生室,同样依法属于集体所有。
对于自然资源,法律的界定也更为彻底。除了农户承包经营的耕地、林地、草地,荒地、滩涂,以及依法属于集体所有的林木、水流、野生动植物,无论是否已经产生经济收益,其资源属性都归集体所有。
尤其值得关注的是新法中的两项新增规定:一是集体经济组织投资设立的独资企业、独资机构,以及在控股或参股企业中的股权和份额;二是商标权、专利权、著作权等无形资产。这意味着,无论是村里统筹成立的强村公司、投资入股的项目,还是村集体持有的特色品牌商标,在法律上都已明确具有不可分割的集体财产地位,必须全部纳入监管视线。
二、实务中最容易漏管失管的三类“隐形家底”
从各地清产核资和专项整治的核查情况看,村级台账中出现大额资金缺口容易引起注意,而真正长期游离于监管视线之外的,往往是权属交织、边界模糊的“表外资产”。在基层排查中,有三类资产最容易出现账实不符甚至完全漏管。
最普遍也最容易被忽略的,是各级财政补助、帮扶资金下沉建设形成的涉农设施。近年来各级财政投入大量资金,在村里建设了农产品烘干中心、冷链仓储、加工车间或屋顶光伏。这类项目往往由不同职能部门牵头组织实施,工程验收之后,资产“到底算主管部门资产还是直接移交村集体”、“收益怎么归集入账、日常谁来管护”,往往缺乏清晰的移交确权手续。不少地方资产建在村里、在使用甚至出租,但村集体的固定资产账和财务报表上毫无记载。一旦出现亏损、设备老化甚至安全事故,责任主体往往互相推诿。
再看近几年各地广泛成立的“强村公司”与参股合作项目。为了发展集体经济,乡镇统筹多村入股组建强村公司,或者村集体以土地、资金入股本地农业龙头企业已成为常见模式。但在不少基层干部的观念里,把钱投出去就算完成了指标,财务上简单做一笔“对外支出”,既没有建立长期投资备查台账,也不过问被投企业的日常运营与资产变动。企业到底赚没赚钱、有无按章程分红、是否存在抽逃出资,村集体不知情,乡镇农经条线也缺乏穿透核查,极易成为资金流失的暗道。
还有一部分长期处于“模糊地带”的,是未做精准测绘的零星资源与特色无形权益。这包括历史形成的机动地、零星边角地、水库山塘等,由于没有规范测绘入账,“底数只存在于老书记脑子里”,既未录入三资数字化监管系统,也没有正规合同约束,甚至长期被个别人员无偿占用。此外,一些特色村注册了地理标志或集体商标,在对外授权企业使用时,没有规范的品牌许可合同与收益回笼机制,优质集体无形资产被随意无偿消耗。
三、资产性质不同,治理规则完全不同
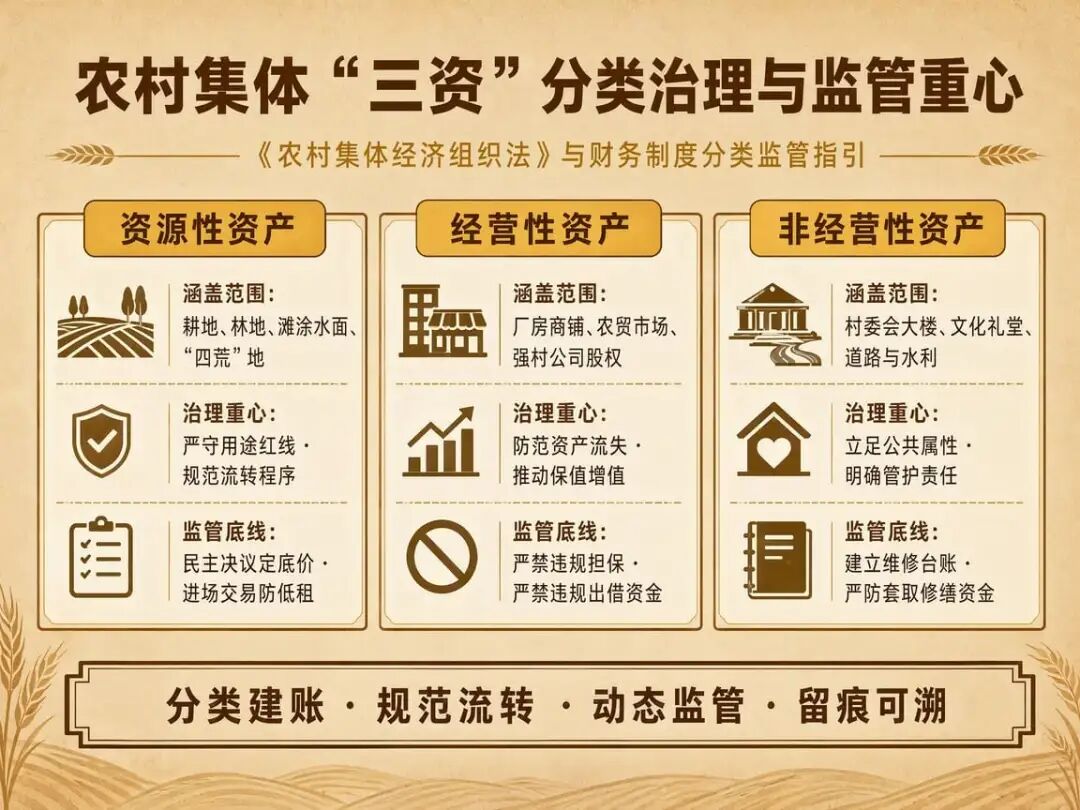
搞清了范围,并不意味着所有资产可以套用同一把尺子。《农村集体经济组织财务制度》根据经济属性与功能定位确立的“资源性、经营性、非经营性”三类划分,背后对应着截然不同的管理逻辑与防控重点。
对于土地、林地、滩涂等资源性资产,首要底线是用途管制与耕地红线。这类资产具有不可逆性,绝不允许随意处置或变相买卖。实践中问题最集中的是发包环节:有的村干部未经民主讨论私下发包,有的甚至一签二十年、三十年,租金远低于市场行情。规范这类资产,重心必须放在流转程序上——民主表决是前提,底价评估是依据,进场交易是防线,坚决纠治“超长期、低租金”畸形合同。
经营性资产则直接卷入市场竞争。厂房、商铺、农贸市场以及强村公司股权,天然承载着保值增值的期望,但也伴随着经营风险。这部分资产的合规重点是“严防流失与划清财务边界”:既要防止低价转让、暗箱出租等利益输送,更要严控投资风险。特别需要提醒的是,严禁村集体向非集体成员或民营企业违规出借资金,严禁为外部主体提供抵押担保,守牢不发生系统性财务风险的底线。
而非经营性资产服务于村庄公共生活。村委会大楼、村道水利、文化礼堂等公共设施不以营利为目的,日常管理往往容易走向两个极端:要么“重建设、轻维护”,建好之后因缺乏经费任其损毁闲置;要么借设施维修、环境整治名义,通过白条列支、虚构工程来套取资金。对这类资产,关键是建立长效管护台账,明确管护责任人和经费标准,确保公共设施真正发挥便民效能。
四、政府工作人员抓好分类监管的着力点
在乡镇基层和涉农条线,“三资”管理并不是要求政府工作人员越俎代庖去替村里管钱记账,而是履行好法定监督与指导职责。在日常核查、合同清理和巡察审计中,把好分类监管的脉络,重点可以从三个环节发力:
核查台账时,重点看有没有“漏项”与“表外”。不要仅仅核对会计账簿上的常规收支,而要结合国土空间规划、实地踏勘和项目档案,逐一核对财政下沉资金建成的各类设施是否办理移交确权手续,强村公司等投资主体的章程与分红凭据是否归档备查,边角土地与水面是否全部录入数字化平台,做到“见账见物、账实相符”。
审查流转合同时,重点盯紧定价公允与进场交易。不管是物业出租还是资源发包,都应当推行标准化合同文本。凡涉及金额较大、期限较长的合同,必须推行事前法律审查;属于规定范围的流转交易,必须推动进入农村产权交易平台公开竞价,用透明公开的竞价机制挤压“人情发包”空间。
监督资产处置时,严格把住法定评估与集体决议原件。村集体资产的报废、核销、转让或拆除,绝不能仅凭几名干部的会议记录或口头意见定案。必须严格审查是否具有专业机构的资产评估报告,是否经过成员大会或代表大会充分讨论表决,并按规定报乡镇履行备案审核程序,确保每一起资产变动都有据可查、全程留痕。
把“三资”的法定外延弄明白,把分类治理的红线守清楚,基层监督才能有的放矢。摸清家底不仅是专项整治的现实需要,也是规范乡村治理、保护集体长远发展空间的底座所在。
本文为政策法律解读,不构成个案法律意见。
#三资 #村集体 #合规 #基层治理 #温州法治